
O seguro cobre queda de moto no plano completo, também chamado de compreensivo. Além disso, o mesmo plano costuma incluir roubo e furto. Mesmo assim, a seguradora pode recusar o pagamento em situações previstas no contrato. Por isso, vale saber o que está dentro e o que fica de fora antes de precisar.
Neste guia, você entende como a queda aparece na apólice, o que cobre roubo e furto e quais são os motivos mais comuns de recusa. Além disso, mostramos o que fazer quando a negativa chega.
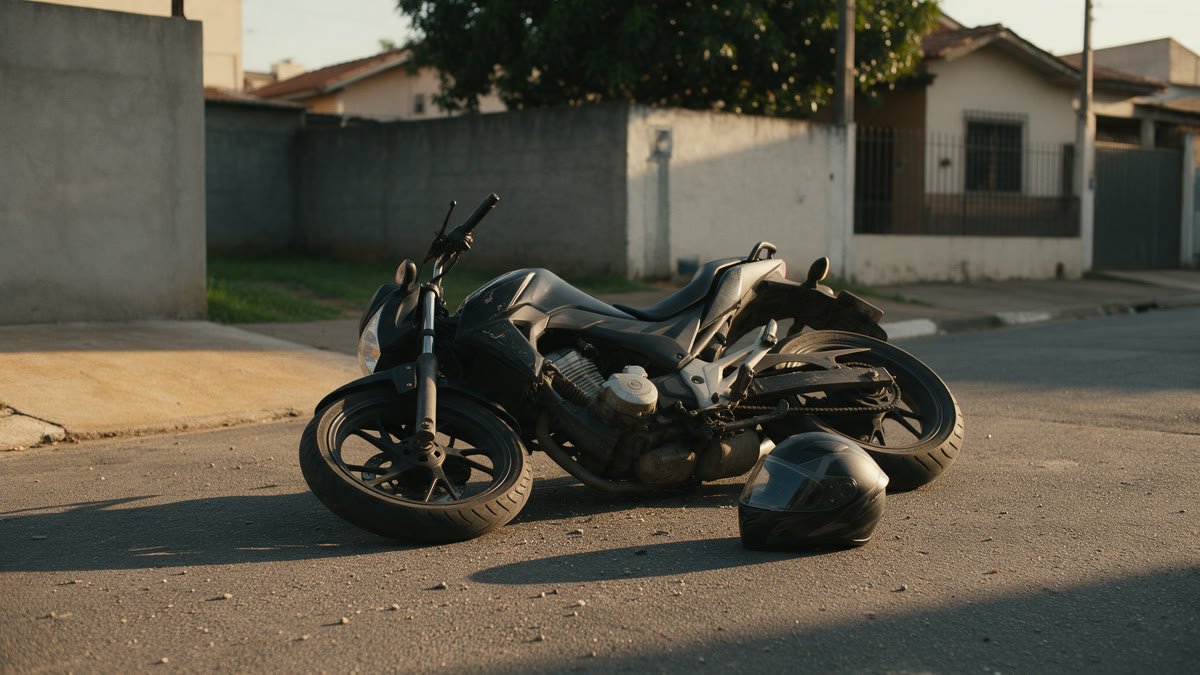
O seguro cobre queda de moto?
Na prática, o plano compreensivo abrange colisão, queda e perda total. Já os planos limitados protegem só alguns riscos, como roubo e furto, e podem deixar a queda de fora. Portanto, o nome do plano importa menos do que o texto da apólice.
Quando o seguro cobre queda, o pagamento segue as regras de franquia e de perda total. Ou seja, a seguradora avalia o dano, compara o conserto com o valor da moto e decide entre pagar o reparo ou indenizar o bem. Por isso, entender essas duas regras evita surpresa na hora do acionamento.
Na prática, cada seguradora descreve a queda de um jeito. Algumas usam a palavra colisão, outras falam em acidente. Por isso, abra as condições gerais e procure como o contrato trata um tombo sem outro veículo. Se a dúvida persistir, pergunte ao corretor e guarde a resposta por escrito.
O seguro cobre queda sem outro veículo envolvido?
Muita gente se pergunta se uma queda sozinha entra na cobertura. Em geral, as seguradoras tratam esse caso como sinistro do plano compreensivo. Ainda assim, só a apólice confirma. Verifique se ela cita queda ou colisão sem terceiros.
Atenção também à franquia e à perda parcial. Em muitos contratos, a seguradora paga o conserto menos a franquia. Já desgaste e falha mecânica costumam ficar fora, pois não vêm de um acidente. Assim, uma queda causada por pane pode gerar discussão.
E o roubo e o furto, entram na cobertura?
Sim, o plano compreensivo costuma incluir roubo ou furto. Por definição, o roubo acontece com ameaça ou violência. Já o furto acontece sem isso, como quando alguém leva a moto estacionada. As duas situações aparecem na apólice com regras próprias.
No entanto, peças e acessórios avulsos nem sempre entram. Por isso, pergunte se pneus, baú e itens instalados depois da compra têm cobertura. Quem quer reforçar a proteção ainda pode ver como o rastreador de moto pesa no desconto e nas exigências do seguro.
Quais são os motivos mais comuns de recusa?
A recusa depende das cláusulas do contrato. Mesmo assim, mesmo quando o seguro cobre queda e roubo, alguns motivos aparecem com frequência. Veja os principais:
- Informação errada na proposta: a lei prevê que declaração inexata ou omissão pode custar a indenização.
- Uso não declarado: avisar sobre entregas e aplicativo é essencial, como mostra o texto seguro de moto para entregador e motoboy.
- Condutor alcoolizado: o STJ já entendeu que dirigir sob efeito de álcool pode agravar o risco e justificar a exclusão, em um caso de seguro de veículo de carga.
- Habilitação irregular: os tribunais divergem. Há decisões que afastam a recusa quando não se prova que a situação da CNH causou o acidente.
- Exigência descumprida: se o contrato pede rastreador ou outro dispositivo, ele precisa estar instalado e ativo.
- Apólice em atraso ou cancelada: sem a parcela em dia, a cobertura pode não valer.
- Risco excluído: o contrato lista o que não paga, como desgaste e falha mecânica.
Cada caso depende das provas e da redação do contrato. Portanto, não trate essa lista como garantia nem como sentença.
O que fazer quando a seguradora recusa
Primeiro, mantenha a calma e reúna os documentos. Depois, siga estes passos:
- Peça a negativa por escrito, com a cláusula usada na recusa.
- Releia a apólice e as condições gerais com atenção.
- Junte provas, como boletim de ocorrência, fotos, laudos e mensagens.
- Recorra à ouvidoria da seguradora e guarde o número do protocolo.
- Registre a queixa nos órgãos de defesa do consumidor e no canal de atendimento da Susep.
- Se a recusa parecer indevida, procure orientação jurídica.
Além disso, lembre que a Susep fixa um prazo máximo para a seguradora liquidar o sinistro depois de reconhecida a cobertura. O contrato informa como esse prazo é contado. Este texto é informativo e não substitui orientação jurídica.
Como saber se o seguro cobre queda e roubo antes de contratar
Na verdade, a melhor defesa vem antes do problema. Por isso, faça estas perguntas na cotação e anote as respostas. Assim, você sabe se o seguro cobre queda e roubo no seu caso:
- A queda sem terceiros está coberta no meu plano?
- Roubo e furto têm regras ou exigências, como rastreador?
- Qual é a franquia e quando ela é cobrada?
- O que o contrato exclui?
- Meu uso da moto, como trabalho ou entrega, está declarado?
Para comparar com calma, veja o roteiro sobre como escolher a seguradora certa e entenda o que pesa no preço do seguro de moto. Em caso de dúvida sobre o funcionamento geral, leia também como funciona o seguro de moto.
Perguntas frequentes
O seguro cobre queda por escorregão na chuva? Por isso, depende do plano. Se a queda entra na cobertura compreensiva, o motivo do escorregão costuma importar menos. Mesmo assim, confirme no contrato.
Capacete e roupa de piloto entram? Nem sempre. Por isso, pergunte ao corretor se o equipamento tem cobertura e em que limite.
Sem CNH, perco o seguro? Depende do contrato e das provas. Em alguns casos, a Justiça afastou a recusa por falta de ligação entre a CNH e o acidente.
A proteção veicular cobre o mesmo que o seguro? São produtos diferentes, com regras próprias. Compare no texto proteção veicular x seguro de moto.