
Quem procura consórcio moto elétrica encontra uma oferta pequena, mas ela existe. Algumas administradoras incluem moto elétrica entre os bens que a carta de crédito pode comprar. Cada uma define as próprias regras, então a resposta final está no regulamento do grupo.
Consórcio moto elétrica: dá para fazer?
Dá, com ressalvas. O consórcio de moto elétrica funciona como o de uma moto a combustão. Você entra num grupo, paga parcelas mensais e disputa a contemplação por sorteio ou lance. Com a carta de crédito na mão, escolhe o veículo e a revenda recebe o pagamento. O guia sobre como funciona o consórcio de moto detalha cada etapa.
A diferença aparece na hora de escolher o bem. Uma moto elétrica traz bateria cara, carregador e regras próprias de enquadramento. Por isso, a administradora precisa aceitar o modelo, e a loja precisa vender com a carta.
Quais administradoras aceitam moto elétrica no consórcio?
O material de boas-vindas do consórcio do Santander, na versão de julho de 2026, lista motos elétricas e híbridas entre as categorias aceitas. O mesmo documento diz que a moto deve ser nova ou ter até 5 anos de uso. Moto usada passa por vistoria online.
Outro caso é o Consórcio Magalu, que anunciou em fevereiro de 2023 uma parceria com a Cicloway, fabricante nacional com produção em Manaus. A linha mirava bicicletas, patinetes e tuk tuks elétricos, e a notícia da época também citava motocicletas e triciclos da marca. Como o anúncio tem mais de três anos, confirme se a oferta continua ativa.
E as marcas de moto? Não conseguimos confirmar consórcio específico de moto elétrica da Honda, da Yamaha, da BMW ou da Porto, então não vamos listá-las como opção. Para entender como cada uma trata o consórcio em geral, veja consórcio de moto Honda, consórcio de moto Yamaha, consórcio de moto BMW e consórcio Porto Seguro.
Com a Voltz, o que achamos foi financiamento. Em 2021, a Creditas investiu na fabricante com a proposta de financiar as motos, e não localizamos consórcio da marca. Para comparar os dois caminhos, leia consórcio ou financiamento de moto.
Como funciona o consórcio moto elétrica na prática?
O passo a passo segue a lógica de qualquer consórcio de veículo:
- Escolha a administradora e o grupo, e peça por escrito a lista de bens aceitos.
- Pague as parcelas, que juntam o fundo comum, a taxa de administração e, se o contrato prever, fundo de reserva e seguro.
- Dispute a contemplação nas assembleias, por sorteio ou lance.
- Depois de contemplado, escolha a moto e passe pela análise de crédito.
- Se a moto for usada, faça a vistoria e pague o registro do contrato e o gravame.
Na etapa final, o registro do contrato é uma taxa de cartório que varia por estado. Já o gravame vincula a moto ao banco até a quitação do plano.
O consórcio não cobra juros, mas cobra taxas. A taxa de administração remunera quem gere o grupo e entra diluída nas parcelas. Compare o custo total do plano antes de olhar o valor da parcela. Sobre o prazo, ninguém garante a data da contemplação, e a página sobre quando a moto é contemplada explica as chances de cada forma.
Por que o valor da carta de crédito muda de um modelo para outro?
Na prática, a carta acompanha o preço do bem. Uma elétrica de entrada custa bem menos que um modelo grande, e o plano muda junto. Não publicamos valores, porque preço e taxa variam por administradora e mudam ao longo do ano.
| Fator | Como pesa no valor |
|---|---|
| Modelo e potência | Definem o preço de tabela e a carta que você precisa. |
| Bateria | Costuma ser o item mais caro, e o tamanho muda o custo da moto. |
| Prazo do plano | Prazo maior reduz a parcela e alonga o tempo até a quitação. |
| Taxa de administração | Soma ao crédito e altera o total pago. |
| Correção das parcelas | Conforme o contrato, a parcela pode subir com o valor do bem. |
Para ter uma noção da parcela, faça uma simulação de consórcio de moto em pelo menos duas administradoras e compare o custo total.
Bateria e seguro: o que muda no consórcio moto elétrica?
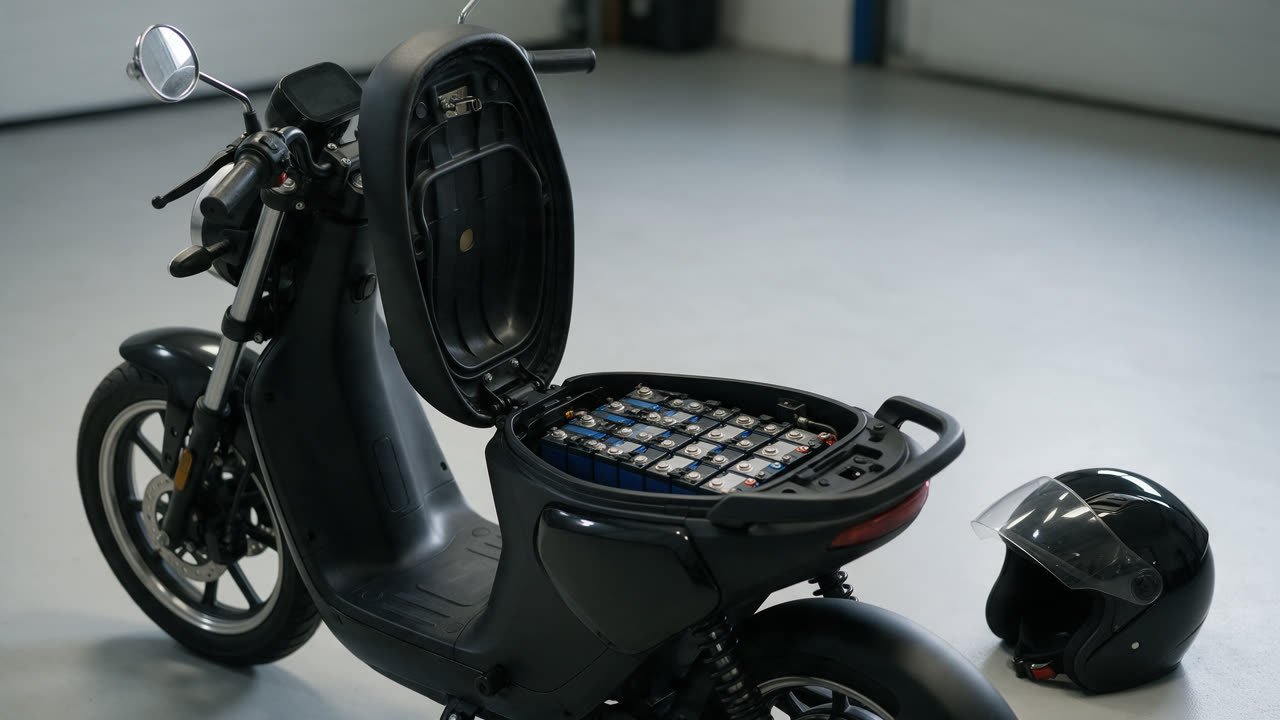
A bateria pesa na escolha do modelo e na hora de segurar. Pergunte ao fabricante qual é a garantia dela e por quanto tempo vale, e peça a resposta por escrito.
O seguro que aparece na parcela, quando existe, protege o contrato. O seguro da moto contra roubo e colisão é outra contratação. Nem toda seguradora aceita elétricas, e as condições para bateria e carregador mudam bastante. O guia de seguro para moto elétrica mostra o que perguntar, e o texto sobre seguro de consórcio de moto cobre a parte do contrato.
O que conferir no contrato antes de assinar?
- A lista de bens aceitos cita moto elétrica de forma expressa?
- A revenda que você quer aceita receber a carta de crédito?
- Quais taxas entram na parcela, além do fundo comum?
- Como o contrato corrige as parcelas ao longo do prazo?
- Existe limite de idade do bem e vistoria para moto usada?
- Quem responde pela entrega da moto, a administradora ou a revenda?
Confira também se a administradora tem autorização do Banco Central, que fiscaliza o sistema de consórcios. Além disso, a categoria do veículo (ciclomotor ou motocicleta) define placa e habilitação, então consulte o Detran do seu estado.
Para quem o consórcio moto elétrica vale a pena?
Em geral, vale mais para quem não tem pressa e consegue pagar a parcela até o fim do plano. Quem precisa da moto para trabalhar já na semana que vem dificilmente espera uma contemplação, e para esse perfil outro caminho pode servir melhor.
O lance antecipa a contemplação, mas só ajuda quem tem uma quantia para ofertar. Se a dúvida é o custo-benefício, leia consórcio de moto vale a pena. Para comparar administradoras, use o guia do melhor consórcio de moto. Este texto traz informação geral, e a decisão depende do seu orçamento.
Perguntas frequentes sobre consórcio moto elétrica
Existe em algumas administradoras. O material de boas-vindas do consórcio do Santander, versão de julho de 2026, lista motos elétricas e híbridas entre as motos aceitas. A oferta varia de uma administradora para outra, então peça a lista de bens aceitos antes de assinar.
Depende das regras do grupo. No material do Santander, a moto precisa ser nova ou ter até 5 anos de uso, e a compra de moto usada passa por vistoria online. Outras administradoras podem ter limites diferentes.
O consórcio não cobra juros, mas tem custos. A parcela reúne o fundo comum, a taxa de administração e, quando o contrato prevê, fundo de reserva e seguro. Compare o custo total do plano antes de decidir.
Você recebe o crédito só depois de ser contemplado, por sorteio ou por lance, e ninguém garante a data. Depois da contemplação, ainda entram a análise de crédito e a compra na revenda.
Resumo prático para decidir
A oferta existe, mas é restrita. Antes de entrar no grupo, peça a lista de bens aceitos por escrito, confirme que a revenda aceita a carta e compare o custo total entre administradoras. Verifique a garantia da bateria, pesquise o seguro da moto e confirme o enquadramento do veículo no Detran do seu estado.