DNA Motociclista
Sem Resultado
Ver todos os resultados
DNA Motociclista
  • Notícias
  • Marcas
  • Emplacamentos
  • Recomendo
  • Contato
  • Quem Somos
Sem Resultado
Ver todos os resultados
DNA Motociclista
Sem Resultado
Ver todos os resultados
Home Consórcio e Financiamento

Financiamento de moto: como funciona, CET, quitação antecipada e score baixo

Eric Vieira Por Eric Vieira
12 de outubro de 2026
Em Consórcio e Financiamento
A A
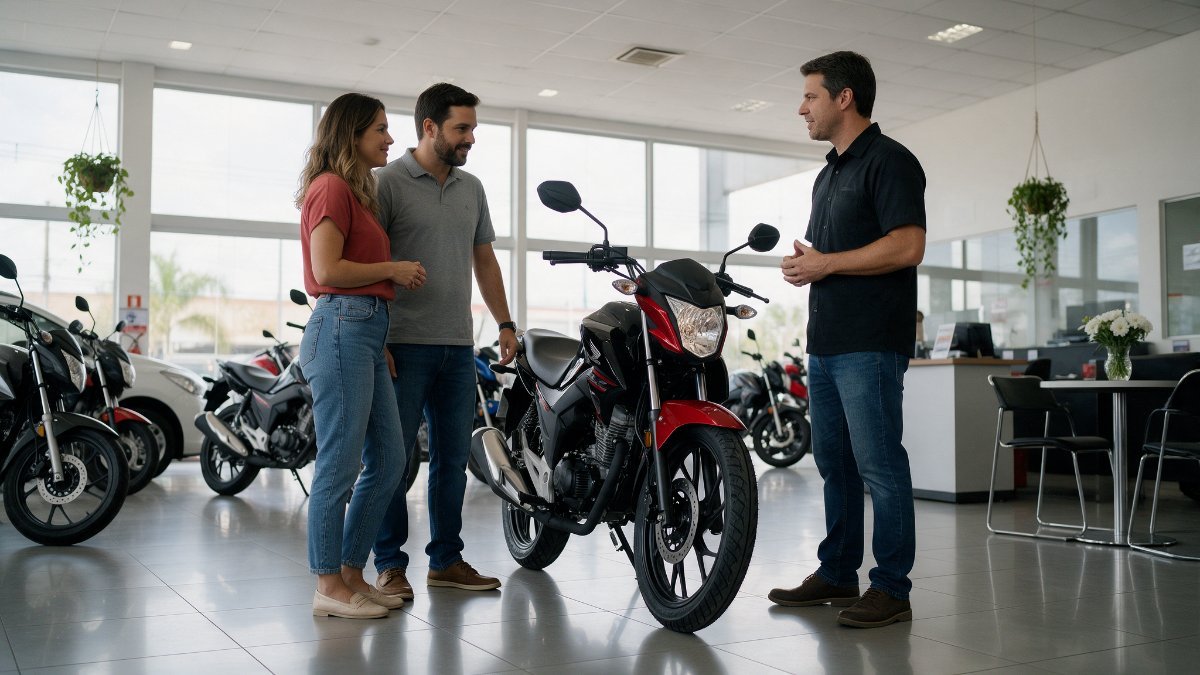
Casal conversando com um vendedor em uma concessionária de motos

No financiamento de moto, o banco paga a moto e você devolve o valor em parcelas com juros; a moto fica alienada (em garantia) até a quitação. O que mais importa comparar não é a parcela, e sim o custo efetivo total (CET).

Como funciona

  1. Você escolhe a moto e dá uma entrada, se houver.
  2. O banco ou a financeira analisa seu crédito.
  3. Aprovado, o contrato define valor financiado, prazo, juros e parcelas.
  4. A moto é registrada em seu nome, com alienação fiduciária ao banco até quitar tudo.
  5. Você paga as parcelas; ao quitar, a alienação é baixada.

O que é o CET

O Custo Efetivo Total reúne os juros e todas as despesas do contrato, como tarifas, seguros e impostos. Ele deve constar no contrato e permite comparar propostas de bancos diferentes. Uma parcela baixa em um prazo muito longo pode custar bem mais no final.

Quitação antecipada

Você pode pagar parcelas antes do vencimento e, nesse caso, tem direito a redução proporcional dos juros, conforme o Código de Defesa do Consumidor. Peça o saldo devedor atualizado por escrito, compare e, se possível, amortize as últimas parcelas, que concentram menos juros que as primeiras.

Conteúdo Relacionado

  • Consórcio ou financiamento de moto: qual compensa mais?
  • Frases de moto: mais de 200 frases, legendas e…
  • Consórcio de moto: como funciona, taxas,…

Score baixo ou nome sujo

  • Score baixo e restrições dificultam a aprovação e encarecem os juros.
  • Cuidado com golpes de “liberação antecipada” que pedem pagamento antes da aprovação.
  • Regularizar as dívidas antes, aumentar a entrada e escolher um prazo menor ajudam.
  • Se o foco é não pagar juros, considere o consórcio, que tem análise própria.

Cuidados antes de assinar

  • Peça o contrato e o CET por escrito.
  • Confira tarifas, seguros embutidos e cobranças extras.
  • Cheque se há multa por atraso e como é calculada.
  • Veja se o seguro é obrigatório e compare com cotações próprias.

Compare com outras formas de comprar em consórcio ou financiamento.

Perguntas frequentes

Posso vender a moto financiada?

Só com a quitação ou com a anuência do banco.

Atraso gera o quê?

Multa, juros e risco de busca e apreensão em caso de inadimplência prolongada.

Exemplo prático de CET

Exemplo ilustrativo, com números hipotéticos: moto de R$ 15.000, entrada de R$ 3.000 e R$ 12.000 financiados em 48 meses. Se a proposta fala em “parcelas de R$ 450”, o total pago seria R$ 21.600 (R$ 450 × 48), ou seja, R$ 9.600 acima do valor financiado, sem contar a entrada. O CET revela o custo real, juros e tarifas incluídos. Se uma proposta tem parcela menor com prazo maior, o custo total pode ser ainda maior. Compare sempre o total pago e o CET.

Como negociar

  • Peça propostas em pelo menos três instituições, incluindo seu banco.
  • Aumente a entrada: reduz o saldo financiado e o juro.
  • Escolha o menor prazo que cabe no seu orçamento.
  • Negocie tarifas e a retirada de seguros opcionais.
  • Use pagamentos extras para amortizar o saldo devedor.

Direitos do consumidor

  • Receber o contrato com todas as condições antes de assinar.
  • Conhecer o CET e o valor total a pagar.
  • Antecipar parcelas com desconto proporcional de juros.
  • Quitar o contrato antes do fim e ter a baixa do gravame.

Baixa do gravame após a quitação

Depois de pagar tudo, a alienação fiduciária precisa ser baixada no sistema do Detran para a moto ficar livre. Peça o comprovante de quitação, acompanhe a baixa e guarde os documentos. Sem isso, você não consegue vender a moto sem restrições.

Se não conseguir pagar

  1. Procure o banco antes de atrasar para renegociar.
  2. Verifique opções de prorrogação, troca de parcelas ou venda da moto para quitar.
  3. Evite empréstimos de juros altos para cobrir a parcela.
  4. Em caso de cobrança abusiva, procure o Procon e o Consumidor.gov.br.

Mais perguntas frequentes

Posso financiar moto usada?

Sim, em geral, com regras de ano e valor. Confira a documentação.

O que é alienação fiduciária?

É a garantia em que a moto fica em nome do banco no sistema, até a quitação.

Continue lendo

  • Consórcio de moto: como funciona, taxas, contemplação e como escolher
  • Consórcio ou financiamento de moto: qual compensa mais?
  • Como cancelar consórcio de moto: devolução, transferência de cota, atraso e seus direitos

Fontes e transparência

  • SUSEP – Superintendência de Seguros Privados (regulação e orientação ao consumidor)
  • Consumidor.gov.br (canal oficial para reclamações)
  • Banco Central – o que é o CET

Conteúdo informativo, não é recomendação de contratação nem proposta de seguro. Coberturas, franquias e preços variam por seguradora e por perfil; confirme sempre nas condições gerais da apólice. Revisado e atualizado em 12/10/2026 por Eric Vieira. Encontrou um erro? dnamotociclista@gmail.com.
CompartilhadoTweetEnviarEnviar
Postagem Anterior

Consórcio de moto: como funciona, taxas, contemplação e como escolher

Próxima Postagem

RCF no seguro de moto: o que é, o que cobre, limites e como acionar

Eric Vieira

Eric Vieira

Eric Vieira é motociclista há mais de 10 anos e criador da comunidade DNA Motociclista, que nasceu do amor pelas motos. Pilota uma Yamaha MT-03, edita o portal, define as pautas e revisa os textos publicados. Acompanhe no Instagram: @ericevds.

Leia Também

Pessoa lendo contrato com chave de moto na mesa, como cancelar consórcio de moto
Consórcio e Financiamento

Como cancelar consórcio de moto: devolução, transferência de cota, atraso e seus direitos

12 de outubro de 2026
Mulher organizando finanças com calculadora e papéis, consórcio de moto com nome sujo
Consórcio e Financiamento

Consórcio de moto com nome sujo, score baixo ou como autônomo e MEI

12 de outubro de 2026
Concessionária de motos com várias motos novas, consórcio de moto Honda
Consórcio e Financiamento

Consórcio de moto Honda e Yamaha: como funciona e como ler a tabela

12 de outubro de 2026
Próxima Postagem
Pequeno acidente entre moto e carro com conversa calma, o que é RCF no seguro de moto

RCF no seguro de moto: o que é, o que cobre, limites e como acionar

Mais Notícias

Capa para cobrir moto GP Tech Oxford preta impermeável

Capa para cobrir moto GP Tech Oxford impermeável: vale a pena?

12 de outubro de 2026

Veja o que o anúncio informa sobre a capa para cobrir moto GP Tech Oxford preta impermeável, preço consultado e...

Spray lubrificante de corrente Mobil Super Moto 200 ml

Lubrificante de corrente Mobil Super Chain Lube 200 ml: vale a pena?

12 de outubro de 2026

Spray lubrificante de corrente Mobil Super Chain Lube 200 ml: o que o anúncio informa, preço, pontos positivos e cuidados...

Suporte de celular articulado à prova d'água para guidão de moto

Suporte de celular articulado para moto à prova d’água: vale a pena?

12 de outubro de 2026

Veja o que o anúncio informa sobre este suporte de celular articulado e à prova d'água para moto, preço, compatibilidade...

CFMOTO 675SR-R, moto que será a oficial do WorldWCR em 2027

CFMOTO 675SR-R será a moto oficial do mundial feminino em 2027

12 de outubro de 2026

A CFMOTO 675SR-R substitui a Yamaha R7 no WorldWCR a partir de 2027. Veja o que muda e a ficha...

Logo DNA Motociclista

DNA Motociclista © Todos os direitos reservados 2026

Navegue

  • Quem Somos
  • Contato
  • Política de Privacidade e Cookies
  • Termos de Uso

Siga-nos

Sem Resultado
Ver todos os resultados
  • Notícias
  • Marcas
  • Emplacamentos
  • Recomendo
  • Contato
  • Quem Somos

DNA Motociclista © Todos os direitos reservados 2026

Gerenciar consentimento
Para proporcionar uma melhor experiência, usamos tecnologias como cookies para armazenar e/ou acessar informações do dispositivo. O consentimento com essas tecnologias nos permite processar dados como comportamento da navegação ou IDs exclusivos neste site. O não consentimento ou a revogação do consentimento pode afetar negativamente determinados recursos e funções.
Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para o objetivo legítimo de permitir o uso de um serviço específico explicitamente solicitado pelo assinante ou usuário, ou para o único objetivo de realizar a transmissão de uma comunicação por uma rede de comunicações eletrônicas.
Preferências
O armazenamento ou acesso técnico é necessário para o objetivo legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento técnico ou o acesso que é usado exclusivamente com objetivos de estatística. O armazenamento ou acesso técnico que é usado exclusivamente para fins de estatísticas anônimas. Sem uma intimação, conformidade voluntária do seu provedor de serviços de internet ou registros adicionais de terceiros, as informações armazenadas ou coletadas apenas com esse objetivo geralmente não podem ser usadas para identificar você.
Marketing
O armazenamento ou acesso técnico é necessário, para criar perfis de usuário para enviar publicidade, ou para rastrear o usuário em um site ou em vários sites com objetivos de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
Ver preferências
  • {title}
  • {title}
  • {title}